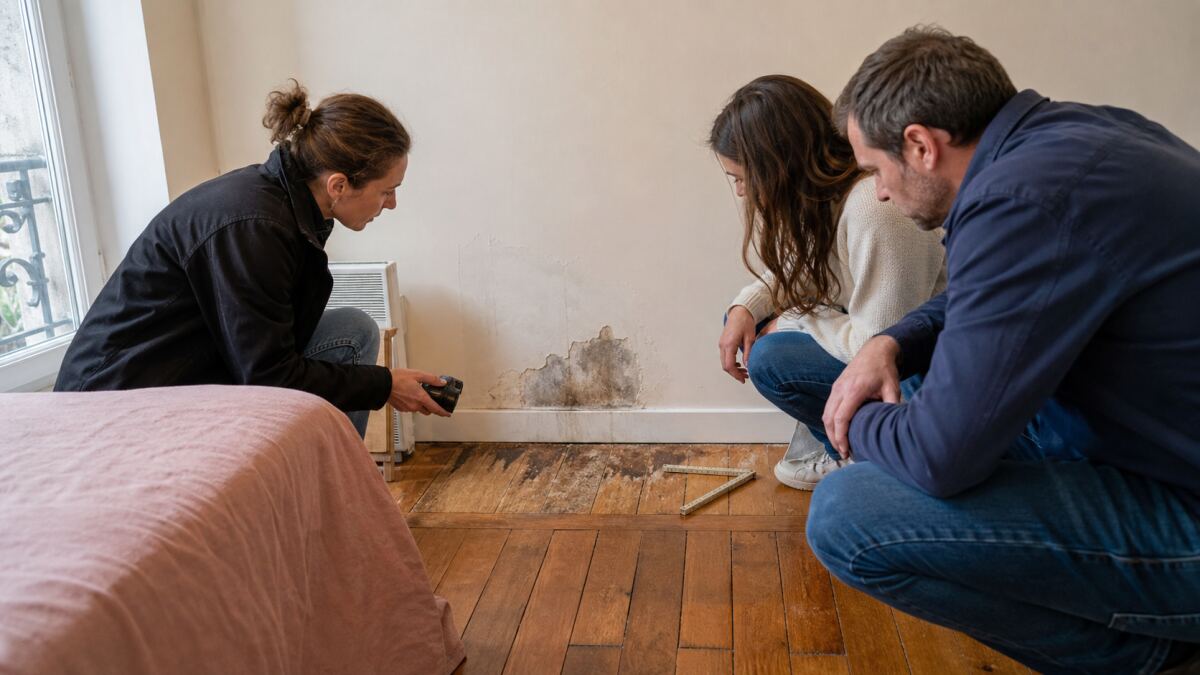
Lorsque l’assureur annonce qu’il « se retourne contre l’entreprise », le dossier n’est pas terminé pour l’occupant. Le bâtiment doit encore être protégé, les dommages évalués et les réparations réceptionnées.
Le recours est une relation financière ou juridique entre responsables et assureurs. Il ne remplace pas les démarches pratiques que l’assuré doit accomplir au titre de son propre contrat.
Identifier le vrai enjeu
Demandez qui indemnise quoi et à quelle étape. Conservez preuves, biens endommagés et coordonnées de tous les intervenants. Répondez aux demandes de pièces sans transmettre de documents inutiles ou contradictoires.
Suivez mesures conservatoires, relogement, devis, autorisations et calendrier de réparation.
Pour cadrer la préparation, le guide de France Assureurs sur les responsabilités de construction rappelle que les dommages causés par l’entreprise aux tiers ou aux existants peuvent relever de garanties professionnelles spécifiques.
L’indemnisation de l’assuré et le recours contre le responsable peuvent avancer à des rythmes différents. La subrogation permet à l’assureur indemnisateur d’exercer certains droits après paiement. Une franchise ou un poste non garanti peut rester discuté même si le recours existe.
La coopération n’oblige pas à signer une reconnaissance imprécise ou à renoncer sans comprendre.
Préparer une méthode proportionnée
Faites confirmer par écrit le périmètre de l’indemnité et les sommes restant à charge. Vérifiez que les travaux proposés réparent la cause et les dommages. Demandez avant toute destruction si un élément doit être conservé pour le recours.
Rapprochez chaque versement de sa destination et de ses justificatifs.
Pour choisir une méthode de contrôle proportionnée, la fiche Service Public sur l’indemnisation d’un dommage rappelle que la victime doit documenter son préjudice et informer les assureurs concernés.
Maintenez les mesures qui évitent l’aggravation. Ne négociez pas directement avec l’entreprise sans informer l’assureur lorsque cela affecte son recours. Réceptionnez les réparations avec réserves précises si nécessaire.
Réclamez une réponse distincte sur les postes non réglés.
Croire que « les assureurs s’en occupent » laisse un bâtiment se dégrader. Jeter les pièces trop tôt peut compromettre la preuve. Accepter un règlement global sans ventilation masque franchises et exclusions.
Confondre recours réussi et réparation réussie néglige la qualité des travaux.
Le guide sur les premières mesures après un dommage causé par des travaux complète cette préparation sans confondre les deux décisions. Consultez également les clauses d’assurance habitation pendant des travaux afin d’anticiper l’interface qui apparaîtra ensuite.
Pour le suivi d’un sinistre lorsque l’assureur indemnisateur exerce ensuite un recours contre l’entreprise ou son assureur, la première difficulté consiste à transformer une intention générale en critères observables.
Le gestionnaire de sinistre ou conseil expliquant séparément indemnisation, subrogation et obligations de coopération doit expliquer comment son intervention permet de éviter que le recours entre assureurs fasse oublier la protection du bien et l’exécution correcte des réparations.
Pour le suivi d’un sinistre lorsque l’assureur indemnisateur exerce ensuite un recours contre l’entreprise ou son assureur, il faut notamment surveiller la déclaration, les preuves, la subrogation, les responsabilités, les mesures conservatoires, les devis, l’indemnité, les travaux, les franchises et les échanges.
Pour le suivi d’un sinistre lorsque l’assureur indemnisateur exerce ensuite un recours contre l’entreprise ou son assureur, le document attendu est un tableau de suivi séparant actions de l’assuré, décisions d’indemnisation, recours contre les tiers et étapes de réparation.
Conserver les preuves sans transformer la relation en conflit — Recours de l’assureur contre l’entreprise
Pour documenter la réception et le suivi, la fiche Service Public sur les litiges avec l’assureur rappelle que les désaccords sur la gestion ou l’indemnisation suivent une réclamation écrite puis, si nécessaire, une médiation.
Checklist spécifique avant validation
- L’interlocuteur payeur est identifié.
- Les preuves sont conservées.
- L’aggravation est limitée.
- Les sommes sont ventilées.
- Les réparations sont contrôlées.
- Les postes ouverts restent suivis.
Le recours de l’assureur peut alléger le conflit avec l’entreprise, mais l’assuré reste le pilote de la protection de son bien et du contrôle des réparations.