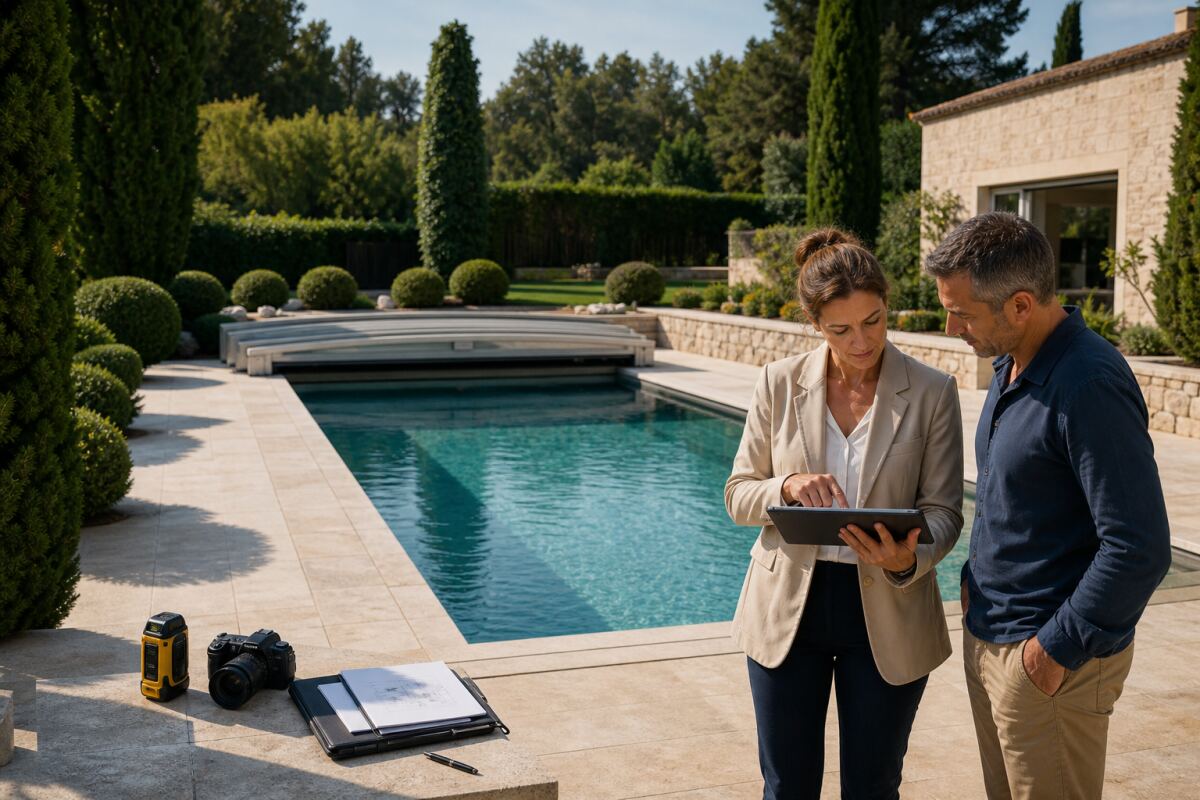
La piscine visible dans « Gérer mes biens immobiliers » doit correspondre à celle qui a été autorisée et construite. Les écarts viennent souvent d’un abri ajouté, d’une surface modifiée ou d’une date d’achèvement mal comprise.
Autorisation d’urbanisme, taxe d’aménagement et impôts locaux ne sont pas une formalité unique. Ils utilisent des informations liées mais répondent à des logiques distinctes.
Identifier le vrai enjeu
Mesurez le bassin selon les critères du formulaire applicable et conservez le plan final. Décrivez abri, couverture, plage, local technique et constructions annexes séparément. Repérez les dates d’autorisation, de mise en eau, d’usage possible et de fin des travaux.
Comparez devis, factures, déclaration d’achèvement et informations fiscales.
Pour cadrer la préparation, la fiche Service Public sur l’installation d’une piscine privée rappelle que surface, type de bassin, durée d’installation et abri influencent les formalités et les conséquences fiscales.
La date fiscale d’achèvement correspond à un bien utilisable selon les règles applicables, même si des finitions secondaires restent. L’abri peut modifier formalités, surface créée et aspect extérieur selon sa configuration. La taxe d’aménagement est ponctuelle alors que la valeur locative influence les impôts locaux.
Une modification du projet doit être régularisée dans la bonne procédure avant de déclarer une version incohérente.
Préparer une méthode proportionnée
Demandez au pisciniste un plan de récolement avec dimensions et équipements réellement posés. Vérifiez dans l’espace fiscal la description du bien après traitement de la déclaration. Contrôlez les taux et valeurs à la date pertinente sur les sources officielles.
Conservez accusés de dépôt, décisions, factures et photographies dans un même dossier.
Pour choisir une méthode de contrôle proportionnée, la fiche Service Public sur la taxe d’aménagement rappelle que les piscines relèvent d’une valeur forfaitaire actualisée et des taux locaux applicables.
Déclarez la réalité construite et signalez les écarts au service compétent. Ne retardez pas artificiellement l’achèvement à cause d’un aménagement décoratif secondaire. Traitez séparément bassin, abri et local lorsqu’ils ont des caractéristiques différentes.
Faites corriger une donnée fiscale inexacte plutôt que de la laisser se propager.
Une surface arrondie sans justificatif crée une divergence avec les plans. Confondre taxe d’aménagement et taxe foncière empêche d’anticiper le coût récurrent. Un abri commandé après le bassin peut nécessiter sa propre vérification.
L’absence de dossier final complique vente, contrôle et sinistre.
Le guide sur le coût total d’une piscine enterrée complète cette préparation sans confondre les deux décisions. Consultez également la sécurité et l’entretien d’une couverture automatique afin d’anticiper l’interface qui apparaîtra ensuite.
Pour la cohérence entre la piscine réalisée, son abri, les autorisations et les déclarations fiscales, la première difficulté consiste à transformer une intention générale en critères observables.
Le pisciniste fournissant des plans de récolement, avec conseil du service urbanisme et du centre des impôts fonciers doit expliquer comment son intervention permet de déclarer dans les délais les caractéristiques exactes de l’installation et conserver des preuves d’achèvement cohérentes.
Pour la cohérence entre la piscine réalisée, son abri, les autorisations et les déclarations fiscales, il faut notamment surveiller la surface du bassin, le caractère enterré ou durable, l’abri, sa hauteur, le local technique, l’autorisation, l’achèvement et les déclarations.
Pour la cohérence entre la piscine réalisée, son abri, les autorisations et les déclarations fiscales, le document attendu est un dossier final regroupant plans autorisés, factures, photographies datées, déclaration d’achèvement et déclaration fiscale.
Conserver les preuves sans transformer la relation en conflit — Piscine et impôts locaux
Pour documenter la réception et le suivi, le formulaire officiel de déclaration d’une construction individuelle rappelle que une construction nouvelle doit être déclarée au fisc dans le délai applicable après achèvement.
Checklist spécifique avant validation
- Les dimensions finales sont relevées.
- Bassin et abri sont distingués.
- Les décisions d’urbanisme sont conservées.
- La date d’achèvement est justifiée.
- La déclaration fiscale correspond au réalisé.
- Les coûts ponctuels et récurrents sont séparés.
Une piscine bien déclarée est une piscine dont les plans, les dates et les caractéristiques racontent la même histoire dans chaque dossier.