Un prêt de 150 000 euros n’est pas toujours versé en une fois. Si les fonds sont appelés au rythme du chantier, les intérêts se calculent sur les montants déjà débloqués avant le démarrage complet de l’amortissement.
Ces intérêts semblent faibles sur un mois, mais un chantier long ou retardé peut les cumuler avec assurance, loyer et charges du logement. Ils appartiennent donc au budget global.
Identifier le vrai enjeu
Obtenez le calendrier contractuel de déblocage et de remboursement. Rapprochez chaque tranche du jalon de travaux correspondant. Notez taux, assurance, différé total ou partiel et mensualités transitoires.
Ajoutez les autres prêts, aides et apports mobilisés dans leur ordre prévu.
Pour cadrer la préparation, le guide de l’ANIL sur le contrat de crédit immobilier rappelle que le déblocage progressif entraîne des intérêts intercalaires et l’ordre de mobilisation des prêts influence le coût.
Les intérêts portent sur le capital effectivement débloqué selon le contrat. Plus une tranche importante est appelée tôt, plus elle génère longtemps des intérêts avant livraison. Un prêt moins cher mobilisé en premier peut réduire le coût, sous réserve de ses règles.
Le TAEG et la simulation initiale doivent être relus avec les hypothèses réelles de durée.
Préparer une méthode proportionnée
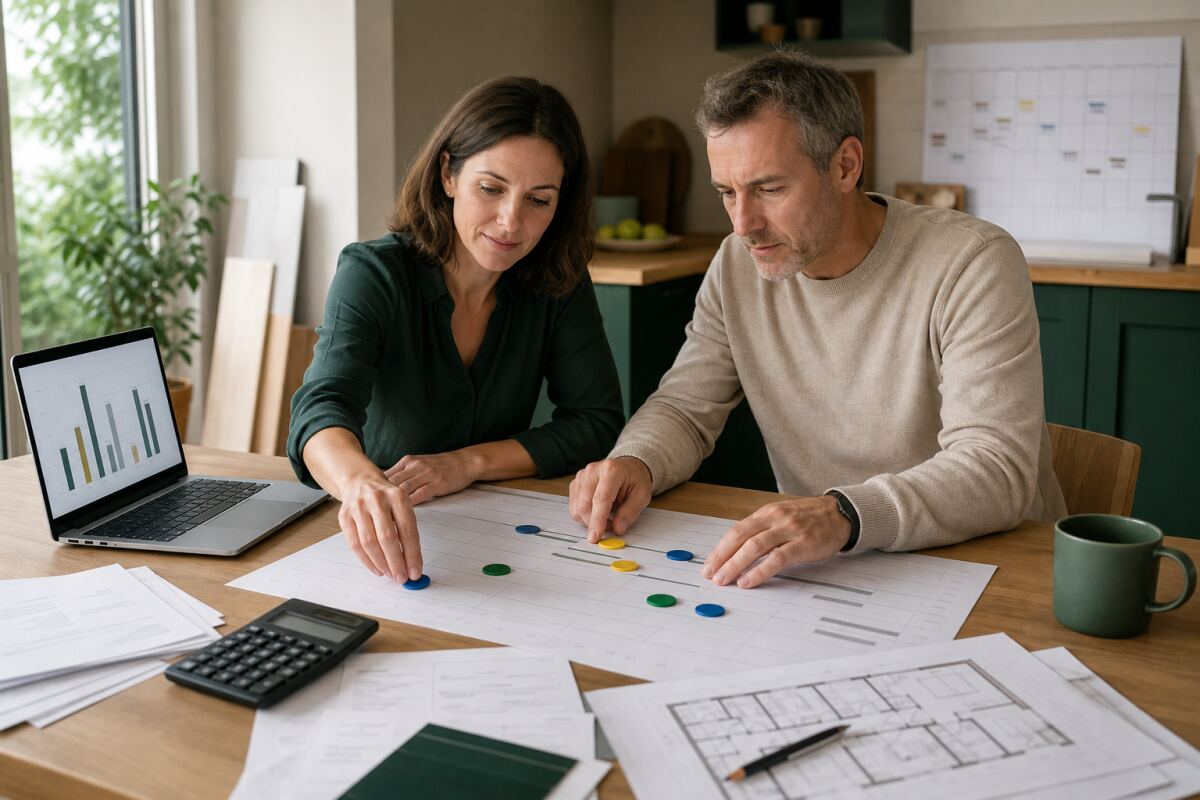
Calculez un scénario normal, un retard de trois mois et un de six mois. Décalez la tranche la plus importante pour mesurer son influence. Ajoutez assurance emprunteur et frais bancaires aux mensualités transitoires.
Vérifiez les justificatifs exigés pour chaque appel de fonds.
Pour choisir une méthode de contrôle proportionnée, le guide de l’ANIL sur le prêt avance mutation rappelle que certains financements de rénovation reportent le remboursement selon une structure différente d’un prêt amortissable classique.
N’appelez pas des fonds avant le besoin contractuellement justifié. Coordonnez banque, notaire et maître d’œuvre avant chaque situation importante. Conservez une réserve pour intérêts et double charge en cas de retard.
Demandez une simulation actualisée si le planning change sensiblement.
Confondre intérêts intercalaires et amortissement du capital fausse la dette restante. Un déblocage anticipé pour rassurer une entreprise augmente le coût financier. Un retard de justificatif peut bloquer le paiement malgré un prêt accordé.
Oublier l’assurance emprunteur sous-estime la charge mensuelle.
Le guide sur le plan de trésorerie d’un chantier long complète cette préparation sans confondre les deux décisions. Consultez également les appels de fonds liés aux étapes réelles afin d’anticiper l’interface qui apparaîtra ensuite.
Pour l’estimation des intérêts dus entre les déblocages progressifs d’un prêt et le début de son amortissement complet, la première difficulté consiste à transformer une intention générale en critères observables.
Le conseiller bancaire fournissant un échéancier de simulation rapproché du planning réel des appels de fonds doit expliquer comment son intervention permet de intégrer au coût du projet les intérêts et assurances supportés pendant la phase de travaux.
Pour l’estimation des intérêts dus entre les déblocages progressifs d’un prêt et le début de son amortissement complet, il faut notamment surveiller le montant du prêt, les tranches, les dates, le taux, l’assurance, le différé, les mensualités, les retards, l’ordre des financements et les aides.
Pour l’estimation des intérêts dus entre les déblocages progressifs d’un prêt et le début de son amortissement complet, le document attendu est une simulation mensuelle présentant capital débloqué, intérêts, assurance, mensualité, cumul et scénario de retard.
Conserver les preuves sans transformer la relation en conflit — Intérêts intercalaires pendant une rénovation
Pour documenter la réception et le suivi, le portail Service Public sur les aides et prêts rappelle que le plan de financement peut combiner plusieurs dispositifs aux règles et calendriers distincts.
Checklist spécifique avant validation
- Le calendrier bancaire est écrit.
- Les tranches suivent les jalons.
- Le taux et l’assurance sont intégrés.
- Les scénarios de retard sont simulés.
- Les justificatifs sont prêts.
- Le coût cumulé figure au budget.
Les intérêts intercalaires ne sont pas un détail bancaire : ils traduisent en euros la durée pendant laquelle le chantier consomme le crédit avant d’être livré.