Disposer de 120 000 euros de financement pour 120 000 euros de travaux ne garantit pas que chaque facture pourra être payée à temps. Une aide peut arriver après paiement et un prêt peut se débloquer sur justificatif.
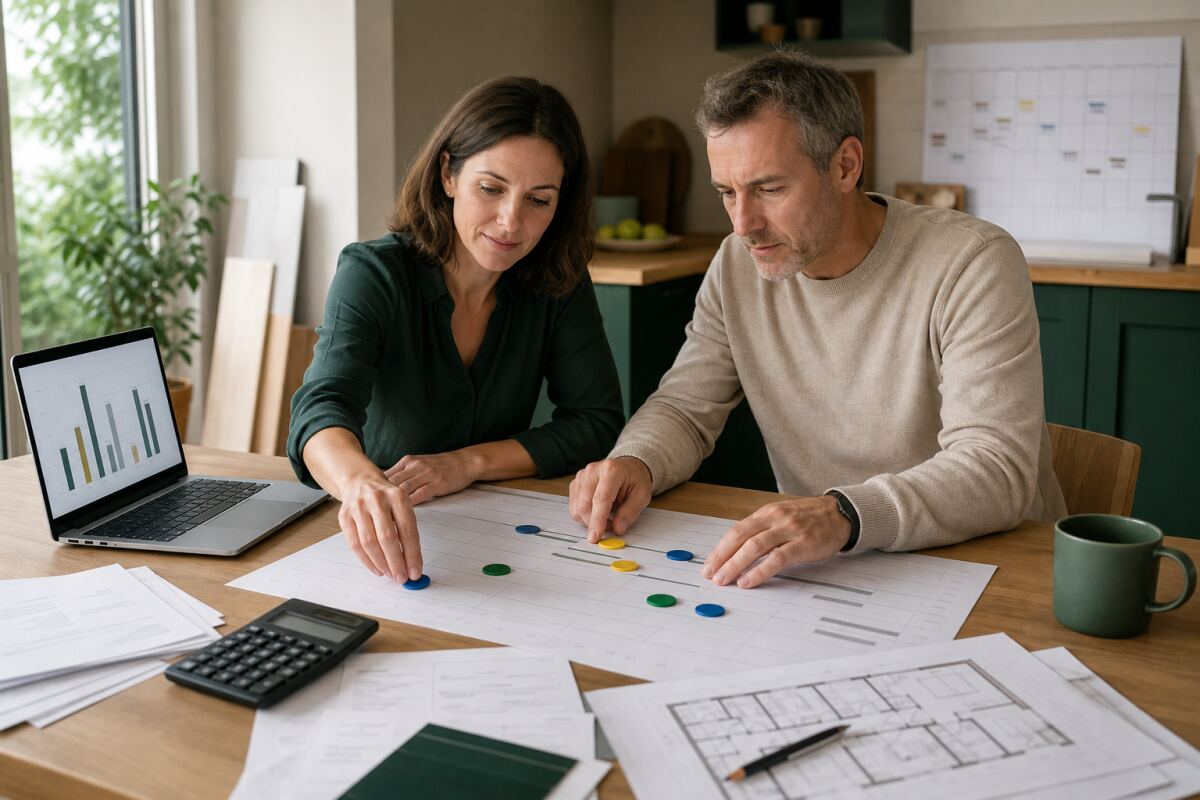
Le plan de trésorerie place les flux sur un calendrier. Il distingue les sommes acquises des remboursements espérés et conserve une réserve qui ne doit pas être consommée par les premières situations.
Identifier le vrai enjeu
Listez chaque contrat, acompte, jalon, achat direct et date de règlement. Notez les conditions et délais de versement de chaque prêt ou aide. Ajoutez loyers, garde-meuble, déménagement, assurance et charges du logement.
Créez une réserve séparée pour découvertes techniques et retards.
Pour cadrer la préparation, le portail Service Public sur les aides et prêts de rénovation rappelle que chaque financement possède ses conditions, justificatifs et calendrier propres.
Une subvention accordée n’est pas toujours une trésorerie immédiatement disponible. Un appel de fonds doit correspondre à une étape vérifiable et à la valeur exécutée. Le coût du crédit augmente avec la durée et le rythme de déblocage.
Le reste à vivre et les charges courantes ne doivent pas financer silencieusement le chantier.
Préparer une méthode proportionnée
Simulez deux mois de retard et un poste imprévu significatif. Décalez le versement d’une aide pour observer le point bas de trésorerie. Vérifiez les pièces nécessaires avant chaque déblocage.
Comparez le cumul payé à la valeur réellement incorporée au bâtiment.
Pour choisir une méthode de contrôle proportionnée, le guide de l’ANIL sur le contrat de crédit immobilier rappelle que les déblocages progressifs peuvent générer des intérêts intercalaires et doivent suivre les modalités du contrat.
Négociez les jalons avant signature, pas lors de la première tension. Faites débloquer les financements selon leur coût et leurs règles. Conservez la réserve jusqu’aux étapes qui révèlent les supports cachés.
Mettez à jour le tableau à chaque avenant ou retard.
Utiliser toute l’épargne en acompte supprime le filet de sécurité. Compter deux fois une aide et le prêt qui la préfinance fausse le solde. Payer trop en avance fragilise le pouvoir de contrôle.
Un retard de facture fournisseur peut déplacer brutalement un besoin de trésorerie.
Le guide sur un échéancier lié à l’avancement réel complète cette préparation sans confondre les deux décisions. Consultez également le paiement sécurisé par étapes afin d’anticiper l’interface qui apparaîtra ensuite.
Pour la construction d’un plan mensuel de trésorerie pour une rénovation de plusieurs mois, la première difficulté consiste à transformer une intention générale en critères observables.
Le maître d’œuvre et conseiller financier capables de rapprocher planning technique et calendrier réel des décaissements doit expliquer comment son intervention permet de éviter qu’un chantier financé sur le papier s’arrête faute de liquidités disponibles au bon moment.
Pour la construction d’un plan mensuel de trésorerie pour une rénovation de plusieurs mois, il faut notamment surveiller les acomptes, situations, achats, aides, prêts, déblocages, intérêts, loyers, relogement, imprévus, retenues et solde.
Pour la construction d’un plan mensuel de trésorerie pour une rénovation de plusieurs mois, le document attendu est un tableau mensuel avec solde initial, entrées certaines, entrées conditionnelles, sorties engagées, réserve indisponible et seuil d’alerte.
Conserver les preuves sans transformer la relation en conflit — Trésorerie d’un chantier long
Pour documenter la réception et le suivi, l’analyse de l’ANIL sur un prêt travaux Action Logement rappelle que certains prêts financent travaux et honoraires dans des limites et délais de déblocage définis.
Checklist spécifique avant validation
- Tous les flux sont datés.
- Aides certaines et probables sont séparées.
- Le coût du crédit est intégré.
- La réserve est isolée.
- Le point bas reste acceptable.
- Le tableau suit chaque avenant.
La trésorerie d’un chantier se pilote comme son planning : avec des dates, des dépendances et une marge conservée pour ce qui n’est pas encore visible.
Prévoir le mois où plusieurs paiements se superposent
Placez sur une frise acomptes, situations, achats directs, remboursement d’aides et échéances du prêt. Le solde disponible est calculé après les dépenses courantes et le relogement. N’utilisez pas la réserve technique pour couvrir une option tardive. Actualisez la trésorerie à chaque avenant et négociez les décalages avant l’échéance, pas le jour du prélèvement.