Une fuite en copropriété déclenche souvent une recherche immédiate de responsable : voisin, syndicat, toiture ou canalisation. Cette conclusion est prématurée. La tache visible indique le lieu où l’eau ressort, pas nécessairement son origine, la propriété de l’ouvrage ni la personne juridiquement responsable.
La bonne méthode consiste à protéger, documenter, rechercher la cause sans destruction excessive, déclarer les dommages et décider la réparation. Le règlement de copropriété, les contrats d’assurance et les constatations techniques restent indispensables pour répartir les rôles.
Agir dans les premières heures
Éloignez les occupants d’un plafond déformé, coupez localement l’électricité si l’eau atteint un circuit et appelez les secours en cas de danger. Ne travaillez pas sur un tableau humide. Fermez l’eau seulement si la manœuvre est identifiée et n’aggrave pas un équipement collectif.
Limiter les dommages
Protégez mobilier et sol, recueillez l’eau et faites une mesure conservatoire réversible. Prévenez gardien, syndic et occupants concernés. Une bâche ou une fermeture de vanne ne constitue pas la réparation définitive. Notez heure, météo, usage en cours et évolution après chaque action.
Documenter avant de réparer
Photographier avec des repères
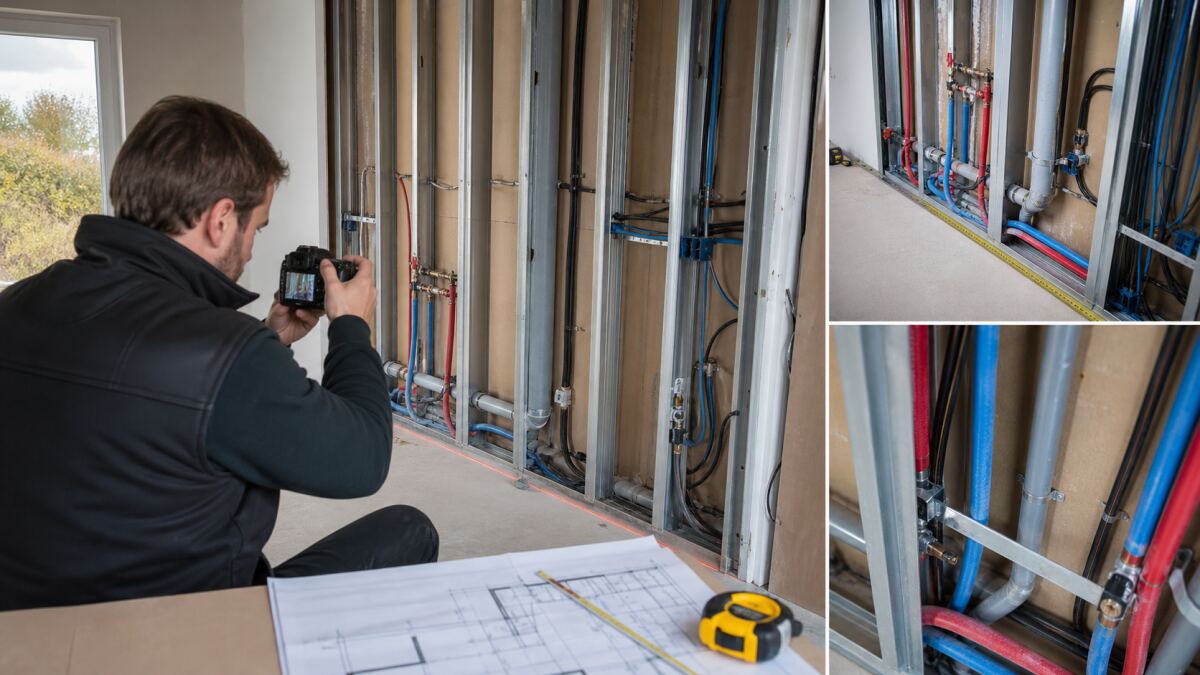
Prenez vues d’ensemble et détails, avec date, pièce et dimension. Photographiez aussi les ouvrages voisins accessibles. Conservez vidéos de gouttes, relevés d’humidité et messages. Une image après séchage ne suffit pas à reconstituer le débit ni la chronologie.
Écrire une chronologie
Listez première apparition, épisodes de pluie, douches, machines, chauffages ou travaux récents. Recueillez les observations sans accuser. Une concordance temporelle oriente la recherche mais ne prouve pas la cause ; elle doit être confrontée aux réseaux et aux essais.
Localiser l’origine
Partir du chemin possible de l’eau
L’eau suit pente, fissure, gaine et interface. Elle peut parcourir plusieurs mètres avant d’apparaître. Examinez toiture, façade, terrasse, joint, évacuation, alimentation, chauffage et équipement sanitaire selon le contexte. Ne cassez pas au point visible sans hypothèse technique.
Choisir des essais progressifs
Inspection visuelle, humidimètre, mise en pression, test coloré, caméra thermique ou inspection de canalisation répondent à des questions différentes. Commencez par les méthodes non destructives, puis ouvrez une zone ciblée. Le rapport décrit protocole, résultat et limites, pas seulement « fuite détectée ».
Distinguer source et zone endommagée
Ne pas déduire la responsabilité du plafond
Une tache chez un occupant peut provenir d’une canalisation commune, d’un joint privatif, d’une terrasse ou d’une façade. La zone sinistrée et l’ouvrage à réparer relèvent parfois de régimes différents. Séparez donc réparation de la cause, remise en état des finitions et indemnisation.
Tracer les ouvrages traversés
Utilisez plans, colonnes et visites des logements superposés. Repérez piquage, robinet, siphon, dalle et gaine. Un schéma simple avec flèches et niveaux aide assureur, syndic et entreprises à comprendre ce qui a été testé et ce qui reste possible.
Le règlement et l’état descriptif définissent les ouvrages, sous réserve des règles légales. Une canalisation peut être commune jusqu’à un branchement puis privative, mais la formulation varie. Ne généralisez pas à partir d’un autre immeuble. Citez l’article précis dans le dossier.
Vérifier les parties communes à jouissance privative
Terrasse, balcon ou jardin peut être commun avec usage réservé. Propriété, entretien courant et grosses réparations ne se déduisent pas du seul accès. Lisez les clauses et les décisions antérieures. Une jouissance exclusive ne rend pas automatiquement toute l’étanchéité privative.
Comprendre la responsabilité
Ne pas confondre propriété et faute
La qualification de l’ouvrage, l’entretien, une mauvaise utilisation, un vice ou des travaux peuvent intervenir. Le propriétaire d’une partie n’est pas toujours le seul responsable de tous les dommages constatés. Les assureurs et, si nécessaire, experts ou juges apprécient les faits et contrats.
Conserver la preuve d’entretien
Factures, contrats, rapports et signalements montrent ce qui a été surveillé. Une fuite connue mais non traitée peut aggraver le dossier. À l’inverse, l’entretien ne prouve pas l’absence de défaut. Gardez les pièces antérieures, y compris les interventions qui n’ont pas résolu la cause.
Déclarer aux bons assureurs
Chaque occupant déclare ses dommages
L’ANIL rappelle les démarches d’assurance : propriétaire ou occupant déclare les dommages intérieurs à son assureur selon son contrat, tandis que le syndic déclare les atteintes relevant de l’immeuble à l’assurance correspondante. Respectez les délais et transmettez la chronologie.
Le syndicat assure sa responsabilité
Le syndicat doit être assuré en responsabilité civile pour les risques liés aux parties communes, et chaque copropriétaire pour ceux liés à ses parties privatives, comme l’explique l’ANIL sur l’assurance habitation. Cela ne préjuge pas de la garantie exacte du sinistre.
Remplir un constat utile
Décrire sans trancher ce qui est incertain
Indiquez logements, dates, dégâts visibles et circonstances. Si l’origine n’est pas confirmée, écrivez « origine en recherche » plutôt que d’accuser un voisin. Joignez photos et coordonnées du syndic. Une mention prudente peut être complétée après le rapport technique.
Garder une copie identique
Chaque partie conserve le document et les pièces envoyées. Notez les réserves. Si une information change, adressez un complément daté à tous les interlocuteurs. Les versions divergentes ralentissent l’instruction et créent une discussion secondaire sur ce qui a été déclaré.
Organiser la recherche de fuite
Définir le donneur d’ordre
Selon la zone suspectée et les conventions d’assurance, occupant, propriétaire, syndic ou assureur peut commander. Demandez confirmation de prise en charge avant une prestation non urgente. Le devis distingue recherche, ouverture, réparation et remise en état ; ces postes ne sont pas nécessairement payés par la même partie.
Exiger un rapport exploitable
Le technicien localise les essais, relève résultats, photographie et formule un degré de certitude. « Probablement la douche » n’est pas suffisant pour voter une reprise d’étanchéité. Le rapport indique les zones non accessibles et la prochaine investigation si le test reste négatif.
Réparer la cause
Traiter l’ouvrage, pas seulement le symptôme
Repeindre avant suppression de la fuite emprisonne l’humidité et détruit la finition. Faites chiffrer la réparation durable, les essais après intervention et les protections. Pour une canalisation vétuste, évaluez aussi l’état des tronçons similaires afin d’éviter une série de sinistres.
Respecter les autorisations
Une urgence peut justifier une action conservatoire, mais les travaux sur parties communes ou l’aspect extérieur suivent la gouvernance de la copropriété. Le syndic documente décision, devis et ratification si nécessaire. Consultez les règles ANIL sur travaux et majorités.
Sécher avant de remettre en état
Mesurer l’humidité résiduelle
Après réparation, aérez ou déshumidifiez selon la situation et suivez des mesures au même endroit. Le temps dépend du matériau, de l’épaisseur et du climat. Une surface sèche au toucher peut conserver de l’eau en profondeur. Fixez un critère avant peinture ou fermeture.
Contrôler moisissures et matériaux
Déposez les matériaux irrécupérables avec protections adaptées. Traitez la cause d’humidité avant un produit de surface. Si l’eau est contaminée ou la zone étendue, faites intervenir une entreprise compétente. Documentez les déchets et la remise en état.
Gérer une fuite intermittente
Créer un protocole de surveillance
Placez témoins, capteurs ou relevés photographiques et notez météo ainsi que usages. Une absence de fuite pendant une heure n’innocente pas un défaut lié au vent ou à une évacuation saturée. Fixez la durée et les conditions nécessaires pour conclure.
Tester une hypothèse à la fois
Évitez d’arroser façade, faire couler une douche et remplir une baignoire simultanément. Un test séquencé attribue le résultat. Laissez le temps à l’eau de migrer et consignez débit. Si plusieurs causes coexistent, la disparition partielle après réparation devient compréhensible.
Traiter les désaccords
Partager les pièces techniques
Avant expertise contradictoire, envoyez rapports, plans, factures et photos à toutes les parties. Formulez les questions : origine, propriété de l’ouvrage, réparation et dommages. Un échange centré sur les preuves est plus efficace qu’une discussion générale sur « qui doit payer ».
Préserver les recours
Respectez déclarations, convocations d’expertise et conservation des pièces déposées lorsque possible. Ne signez pas une renonciation mal comprise pour accélérer une peinture. En cas d’enjeu important, demandez conseil à l’assureur ou à un professionnel du droit.
Prévenir la récidive
Inspecter les ouvrages semblables
Après rupture d’une colonne, contrôlez âge, corrosion et pression sur les tronçons comparables. Après défaut d’étanchéité, examinez relevés et évacuations voisines. Une réparation ponctuelle reste pertinente si le reste est sain ; sinon, programmez une intervention collective.
Inscrire le risque dans le plan
Ajoutez l’événement au carnet d’entretien et au plan pluriannuel. Indiquez cause, zone, coût et garantie. Cette mémoire évite de recommencer les mêmes recherches et aide à prioriser un réseau ou une toiture vieillissante.
Checklist d’un dossier de fuite complet
Avant la recherche
Sécurisez, photographiez et écrivez la chronologie. Prévenez syndic, voisins et assureurs utiles. Réunissez plans, règlement, sinistres antérieurs et météo. Définissez qui commande la recherche et ce que son devis couvre.
Pendant les essais
Testez une hypothèse à la fois, avec emplacement, durée et résultat. Limitez les ouvertures et conservez les matériaux si une expertise est probable. Le rapport distingue observation, cause probable et certitude obtenue.
Après réparation
Réalisez un essai, suivez le séchage et ne fermez qu’après contrôle. Archivez photos, facture et garantie. Répartissez séparément cause, dommages et embellissements, puis mettez à jour le carnet d’entretien et le suivi d’assurance.
Traiter une fuite en toiture ou terrasse
Observer les conditions météorologiques
Notez pluie, vent, durée et neige éventuelle. Une infiltration par relevé apparaît parfois seulement lorsque le vent pousse l’eau, tandis qu’une évacuation se manifeste après une pluie longue. Inspectez couvertines, joints, naissances et trop-pleins sans marcher sur une étanchéité fragile. Un test d’arrosage doit reproduire les zones progressivement.
Ne pas appliquer un produit miracle
Un mastic posé sur une fissure visible peut déplacer l’entrée d’eau ou empêcher une réparation sous garantie. Faites vérifier composition, âge et relevés. Une reprise locale est possible si la membrane environnante reste saine ; sinon, le diagnostic doit définir une réfection plus large avec traitement des détails.
Traiter une canalisation encastrée
Isoler le tronçon
Une épreuve de pression, un compteur ou une écoute peut réduire la zone. Distinguez alimentation, évacuation et chauffage. Les heures d’apparition, odeur et température orientent sans suffire. Avant ouverture, repérez électricité, gaz et structure. La découpe doit permettre réparation et contrôle, pas seulement atteindre le premier tuyau visible.
Évaluez matériau, corrosion, nombre de sinistres et accessibilité. Un collier provisoire peut sécuriser une urgence mais ne constitue pas toujours une solution durable. Si plusieurs tronçons sont similaires, chiffrez un programme collectif. Reliez-le au plan pluriannuel de travaux avec niveau de risque et calendrier.
Gérer un dégât entre bailleur et locataire
Informer sans attendre de connaître la faute
L’occupant prévient bailleur, assureur et syndic selon les zones touchées. Le bailleur fournit accès et historique des équipements. Chacun déclare dans les délais de son contrat. Une discussion sur l’entretien du joint ne doit pas retarder la recherche ni la protection du logement inférieur.
Répartir réparation et embellissements
La suppression de la cause, le séchage, le remplacement d’un matériau et la peinture peuvent dépendre d’interlocuteurs différents. Faites établir des devis séparés. L’état des lieux et les factures d’entretien contribuent à l’analyse, mais l’assurance applique garanties, franchises et conventions propres au dossier.
Contrôler une entreprise après intervention
Réaliser un essai de résultat
Remettez le réseau en pression ou reproduisez l’écoulement sous surveillance. Sur une toiture, attendez ou organisez un test compatible avec le système. Notez mesures avant et après. Une facture « réparation fuite » ne prouve pas que toutes les causes ont été supprimées si aucun essai n’est décrit.
Conserver matériaux et garanties
Demandez références, longueur remplacée, photographies avant fermeture et conditions de garantie. Conservez une pièce défectueuse lorsque l’expertise le recommande. La finition est refermée seulement après accord des acteurs nécessaires et séchage. Cette traçabilité devient essentielle si la fuite réapparaît ailleurs.
Prévenir les fraudes et devis inutiles
Refuser le diagnostic uniquement commercial
Une entreprise qui annonce une réfection totale sans test ni accès doit expliquer sa conclusion. Demandez une seconde analyse lorsque le montant est élevé. Séparez si possible recherche et travaux afin que le diagnostic ne soit pas uniquement rémunéré par la vente de la solution la plus large.
Vérifier identité et assurance
Contrôlez entreprise, assurance pour l’activité et dates, puis adresse du chantier. Ne payez pas intégralement avant essais et remise des pièces. Le devis précise protections, ouvertures, évacuation, remise en état et exclusions. Une urgence justifie la rapidité, pas l’absence de document.
Créer une fiche sinistre commune
Centraliser les informations
La fiche comporte référence, logements, date, source suspectée, déclarations, rapports, mesures, factures et état. Chaque nouveau document est daté. Le conseil syndical accède aux éléments nécessaires sans diffusion de données privées. Cette organisation empêche les recherches parallèles et les versions contradictoires.
Clore avec des critères
Un sinistre est clos lorsque cause réparée, essai concluant, séchage vérifié, réserves levées et indemnisations suivies. Conservez malgré tout le dossier. Si la même zone réapparaît, comparez les conditions et la réparation précédente avant de commander une nouvelle peinture.
La fuite vient-elle toujours du logement au-dessus ?
Non. L’eau peut migrer horizontalement ou suivre une gaine. Il faut rechercher l’origine et la confronter aux plans avant de conclure.
Qui paie la recherche ?
Cela dépend de la zone, des contrats, des conventions d’assurance et du résultat. Faites confirmer le donneur d’ordre et la prise en charge avant intervention hors urgence.
Peut-on repeindre dès que la fuite s’arrête ?
Attendez un séchage mesuré et la confirmation de la réparation. Sinon la finition peut cloquer et masquer une reprise d’humidité.
À retenir
Face à une fuite, sécurisez, documentez et testez progressivement. La tache ne détermine ni l’origine ni la responsabilité. Le règlement, le rapport technique et les assurances répartissent ensuite les interventions.
Réparez la cause avant les finitions, conservez la preuve et inscrivez le sinistre dans l’historique de l’immeuble. Une méthode calme et traçable limite les dégâts comme les conflits.
Lorsqu’aucune cause n’est confirmée, ne clôturez pas avec une conclusion artificielle. Définissez une surveillance datée, les conditions à reproduire et le prochain test. Informez les assureurs que l’investigation continue. Cette position est plus solide qu’une réparation au hasard qui ferait disparaître temporairement la trace sans traiter l’entrée d’eau.
Avant paiement final, le donneur d’ordre vérifie que le rapport et la facture nomment exactement les opérations réalisées. Une « recherche » n’équivaut pas à une réparation ; une réparation ne comprend pas nécessairement séchage et peinture. Séparer les prestations aide chacun à transmettre la bonne pièce et évite une seconde commande portant sur un poste supposé inclus.
Si plusieurs assureurs interviennent, désignez un tableau de suivi commun : déclaration, expert, franchise, devis accepté, acompte et solde. Chaque ligne a un responsable et une échéance. Cette organisation évite qu’une indemnisation en attente bloque la réparation de la cause ou que deux interlocuteurs pensent que l’autre a commandé le séchage.