L’assurance dommages-ouvrage préfinance, sans attendre la recherche des responsabilités, les réparations de dommages relevant de la gravité décennale. Elle ne couvre pas toute fissure, panne ou finition et ne remplace pas la déclaration aux autres assureurs. La qualité du dossier détermine la rapidité de l’instruction.
Pour déclarer, il faut identifier la police, la réception, la zone, la date d’apparition et les conséquences sur solidité ou usage. Ensuite, les délais de soixante et quatre-vingt-dix jours se suivent à partir d’une déclaration reçue et suffisamment constituée.
Retrouver la police
Contrat et attestation
Rassemblez conditions particulières, conditions générales, attestation, quittance et avenants. Vérifiez souscripteur, bénéficiaires successifs, adresse, nature des travaux et date d’ouverture. Le numéro figurant chez le notaire peut différer d’une référence de courtier.
Identifier l’assureur gestionnaire
Adressez la déclaration au destinataire prévu, pas uniquement au constructeur. Si le portefeuille a été transféré, vérifiez l’organisme actuel via une source officielle. Conservez preuve de réception donnant une date certaine.
Comprendre ce que couvre la dommages-ouvrage
Dommages de nature décennale
Ils compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination selon les critères juridiques. Une infiltration généralisée, un affaissement ou une installation essentielle dangereuse peut entrer dans l’analyse. Une rayure ou une peinture irrégulière n’atteint généralement pas cette gravité.
Préfinancement sans recherche préalable de responsabilité
L’article L242-1 du Code des assurances impose une assurance garantissant le paiement des réparations des dommages de nature décennale en dehors de toute recherche des responsabilités. L’assureur exerce ensuite ses recours contre les acteurs concernés.
Vérifier la période de garantie
Principe après parfait achèvement
La dommages-ouvrage prend normalement effet après l’expiration de l’année de parfait achèvement et se poursuit pendant la période correspondante à la décennale. Conservez le procès-verbal : sa date commande le calendrier. Une réception tacite disputée complique l’instruction.
Exceptions avant ou pendant la première année
Le texte prévoit notamment des interventions avant réception après résiliation pour inexécution suivant mise en demeure, ou après réception lorsque l’entrepreneur n’exécute pas ses obligations malgré mise en demeure. Respectez ces étapes ; la police n’est pas un raccourci face à toute réserve non corrigée.
Qualifier le désordre sans exagérer
Décrire les faits
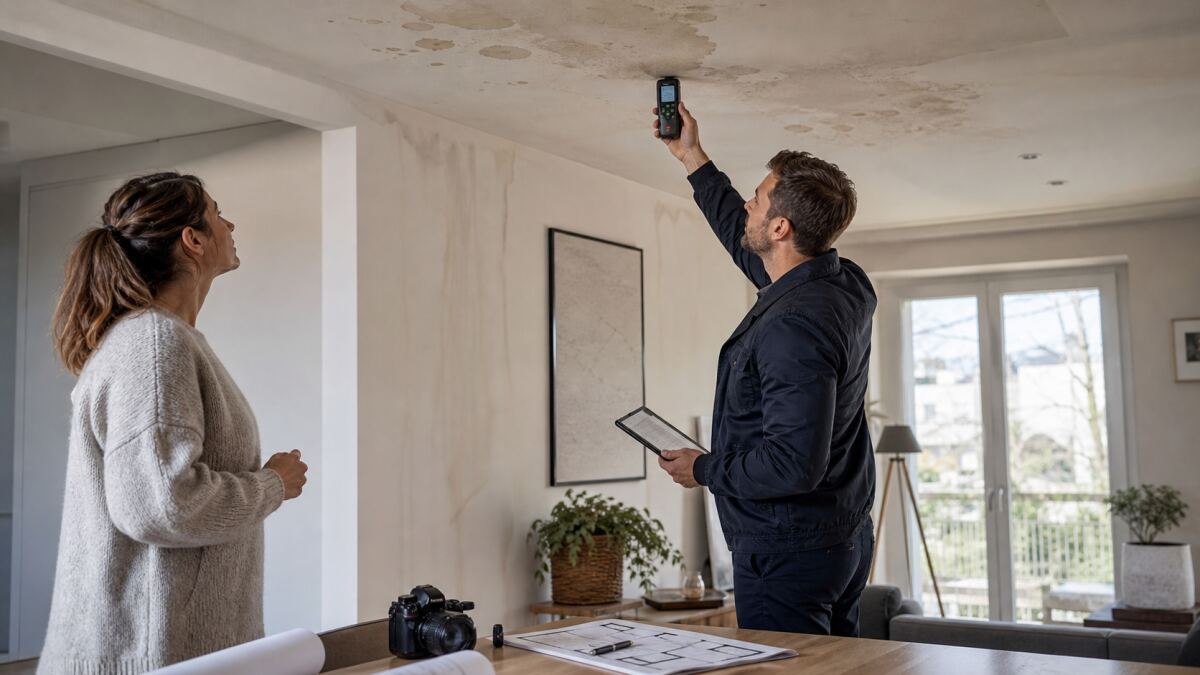
Localisez, datez et mesurez fissure, flèche, humidité, coupure ou instabilité. Expliquez usage empêché : pièce inhabitable, eau coupée, risque ou perte d’étanchéité. Évitez « décennal » comme seule description ; donnez à l’assureur les éléments pour qualifier.
Distinguer cause et conséquence
Vous pouvez ignorer la cause. Écrivez « infiltration en plafond après pluie » plutôt qu’accuser la toiture sans investigation. Mentionnez travaux ou sinistres récents. L’expert analysera origine, travaux nécessaires et champ de garantie.
Sécuriser avant déclaration
Mesures conservatoires
Coupez un circuit dangereux, étayez sur conseil compétent, bâchez ou empêchez l’accès. Ne laissez pas le dommage s’aggraver au nom de l’expertise. Photographiez avant si la sécurité le permet et gardez factures des mesures urgentes.
Ne pas réparer définitivement sans preuve
Sauf urgence, attendez les instructions et la visite avant de déposer l’ouvrage. Si une réparation immédiate est indispensable, informez l’assureur, faites constater et conservez les pièces. Une finition refaite trop tôt peut supprimer les indices nécessaires.
Constituer la chronologie
Dates essentielles
Indiquez contrat, ouverture, réception, réserves, première apparition, interventions, aggravations et déclarations. Joignez les preuves. Une fissure photographiée avant réception ne suit pas la même analyse qu’un désordre apparu trois ans plus tard.
Versions successives
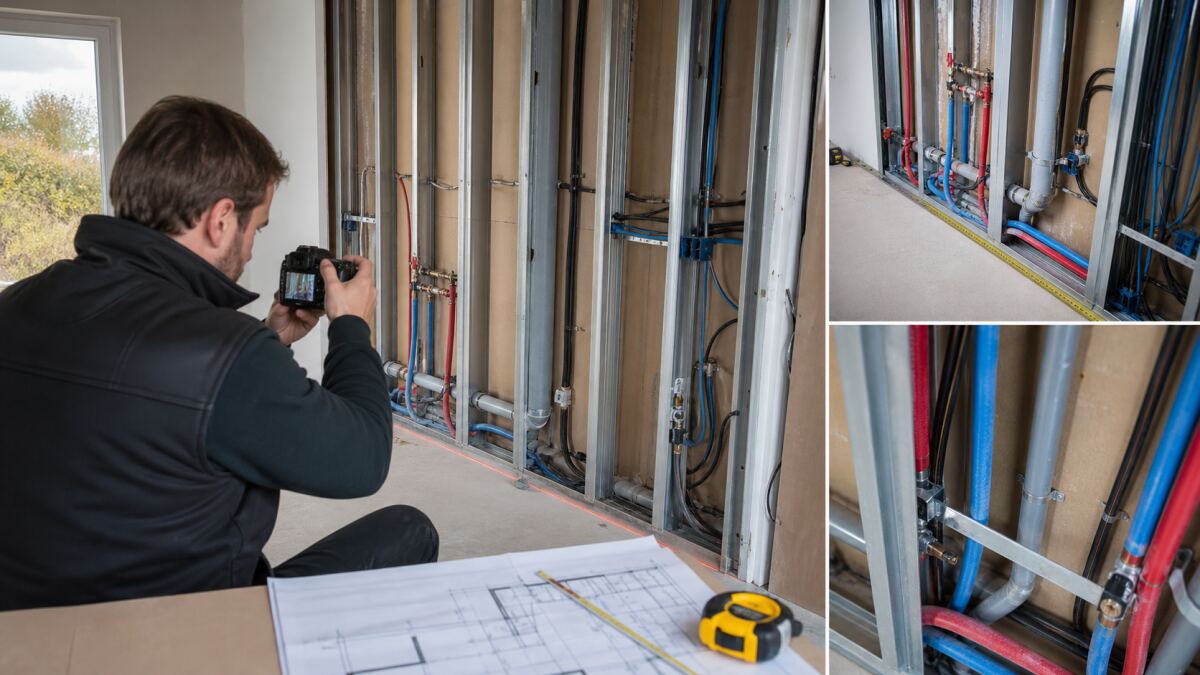
Conservez photos originales et rapports sans les remplacer. Un tableau montre largeur ou humidité à chaque date. Le constat photographique aide à préserver une série exploitable.
Rassembler les pièces
Documents de construction
Marchés, devis, factures, plans, permis, déclaration d’ouverture, réception, réserves, levées, attestations décennales et dossier des ouvrages exécutés sont sélectionnés selon la zone. N’envoyez pas un dossier désordonné de milliers de pages sans index.
Documents du sinistre
Photos, vidéos, constats, rapports, mises en demeure et factures conservatoires sont numérotés. Ajoutez coordonnées des occupants et disponibilités. Une synthèse de deux pages renvoie aux annexes et facilite la première lecture.
Rédiger la déclaration
Informations contractuelles
Indiquez nom de l’assuré, numéro, adresse de l’ouvrage, date de réception et, si utile, qualité du déclarant. Pour une copropriété, le syndic agit selon ses pouvoirs et joint les décisions ou mandats nécessaires. Vérifiez les exigences exactes du contrat.
Description précise
Une fiche par désordre indique localisation, première apparition, évolution, conséquences et mesures prises. Utilisez plan et photos légendées. Demandez confirmation que le dossier est complet et conservez l’accusé de réception.
Comprendre la complétude
Répondre rapidement aux demandes
L’assureur peut réclamer les mentions ou pièces nécessaires prévues. Répondez par bordereau et gardez trace. Si une demande semble sans lien, sollicitez son fondement sans bloquer l’envoi des éléments disponibles.
Fixer le point de départ
Les délais se calculent à compter de la réception de la déclaration dans les conditions applicables. Une lettre incomplète peut provoquer un débat sur le départ. D’où l’intérêt d’utiliser les exigences de la police et un dossier indexé dès le premier envoi.
Suivre le délai de soixante jours
Décision sur le principe de la garantie
L’assureur dispose d’un délai maximal de soixante jours pour notifier sa décision quant au principe de la mise en jeu, selon l’article L242-1. Notez la date butoir et archivez toute notification. Une prise de contact de l’expert ne remplace pas la décision.
Lire l’acceptation ou le refus
Vérifiez quels désordres sont acceptés. Un dossier peut contenir plusieurs causes et recevoir une réponse partielle. Le refus doit être analysé avec la police, le rapport et la gravité. Demandez le rapport d’expertise selon vos droits.
Suivre le délai de quatre-vingt-dix jours
Offre d’indemnité
Lorsque la garantie est acceptée, l’assureur présente au plus tard dans les quatre-vingt-dix jours une offre destinée au paiement des travaux, éventuellement provisionnelle. Comparez son périmètre au scénario de réparation durable, pas seulement au montant d’un devis urgent.
Délai supplémentaire exceptionnel
Pour des difficultés exceptionnelles dues à la nature ou l’importance, l’assureur peut proposer un délai supplémentaire motivé, soumis à l’acceptation expresse de l’assuré et plafonné par le texte. Ne signez pas sans date, raison et mesures provisoires.
Préparer l’expertise
Donner accès à toutes les zones
Organisez occupants, clés, toiture, vide sanitaire et locaux techniques. Signalez risques et repérages avant sondage. L’expert doit pouvoir voir l’origine possible et les conséquences. Une visite limitée au salon sinistré peut manquer le réseau collectif.
Formuler les questions
Demandez cause, gravité, étendue, réparations, travaux induits, mesures conservatoires et investigations. Présentez les désaccords sans dicter la conclusion. Un expert d’assureur instruit le dossier ; l’assuré peut se faire assister selon l’enjeu.
Analyser la solution de réparation
Réparer la cause et les conséquences
Un traitement de fissure sans stabiliser le support ou une peinture sans étanchéité ne remet pas l’ouvrage durablement. Le devis détaille diagnostic, dépose, traitement, contrôles, séchage et finitions. Il distingue amélioration choisie et réparation nécessaire.
Intégrer les frais induits
Échafaudage, déménagement, protection, maîtrise d’œuvre, étude et essais peuvent être nécessaires. Vérifiez leur traitement dans l’offre. Une somme globale sans quantités empêche de comparer au rapport et aux prix du marché.
Accepter ou contester l’offre
Comparer trois documents
Mettez côte à côte rapport, offre et devis de réparation. Relevez chaque écart de quantité, technique ou poste. Demandez une explication écrite. Une offre inférieure n’est pas forcément insuffisante si un devis contient une amélioration ; l’inverse est également possible.
Ne pas signer une quittance incomprise
L’acceptation déclenche le règlement dans le délai légal de quinze jours selon l’article. Vérifiez portée du document et désordres concernés. En cas de désaccord, suivez réclamation, expertise contradictoire ou recours avec conseil adapté.
Utiliser l’indemnité
Affecter aux réparations
L’indemnité dommages-ouvrage est destinée à réparer les dommages garantis. Conservez marchés, factures et contrôles. Si le propriétaire vend avant travaux, les obligations d’information et le sort de l’indemnité doivent être traités avec notaire et assureur.
Faire contrôler le chantier de reprise
Un maître d’œuvre indépendant peut rédiger, consulter et réceptionner. Photographiez les ouvrages cachés et réalisez les essais. Une seconde défaillance due à une reprise mal conçue crée un dossier plus complexe que le sinistre initial.
Cas de la copropriété
Le syndic déclare pour les parties communes ; les copropriétaires ou occupants déclarent leurs dommages selon leurs contrats. Coordonnez sans supposer qu’une police couvre tout. Le règlement et l’origine technique orientent les démarches.
Informer sans diffuser les données
Le conseil syndical suit dates, décision et travaux. Les occupants concernés reçoivent accès et calendrier. Les rapports contenant informations privées sont partagés aux destinataires légitimes. L’assemblée vote les missions non couvertes selon les règles.
Cas d’un refus ou délai dépassé
Réclamation structurée
Rappelez chronologie, clause, texte, pièces et demande. Adressez d’abord au service compétent puis à la réclamation de l’assureur. La fiche Service-Public sur l’assurance dommages-ouvrage présente le cadre général et les démarches.
Dépenses après manquement de l’assureur
L’article L242-1 prévoit des conséquences lorsque les délais ne sont pas respectés ou l’offre manifestement insuffisante, après notification à l’assureur. Ne lancez pas une réparation lourde sur cette base sans conseil : formalités, nécessité et preuve du coût doivent être solides.
Éviter les erreurs fréquentes
Déclarer seulement au constructeur
Une mise en demeure au constructeur peut être nécessaire, mais elle ne vaut pas déclaration à l’assureur dommages-ouvrage. Envoyez à chaque interlocuteur le document correspondant. Conservez références distinctes.
Qualifier tout défaut de décennal
Présentez les conséquences concrètes et laissez l’analyse juridique s’appuyer sur expertise. Une exagération ne renforce pas un dossier. Pour les défauts de finition, utilisez réserves, parfait achèvement ou responsabilité contractuelle selon la situation.
Vérifier le contenu obligatoire de la déclaration
Mentions d’identification
Reprenez numéro du contrat, nom du propriétaire, adresse de l’ouvrage et date de réception. Si le déclarant a acheté après construction, joignez titre et coordonnées connues du souscripteur. Utilisez le formulaire ou les exigences de la police sans omettre votre propre chronologie.
Nature et localisation
Décrivez chaque dommage, sa date d’apparition et les mesures d’urgence. Un plan numéroté évite « fissure dans la chambre » lorsqu’il en existe quatre. Signalez les déclarations antérieures et interventions qui ont pu modifier les indices.
Gérer une déclaration incomplète
Répondre par bordereau
Listez chaque pièce demandée, celle fournie et, si elle n’existe pas, l’explication. Demandez confirmation de réception. Ne renvoyez pas tout le dossier sans index : cela rend difficile la preuve que l’élément manquant a bien été transmis.
Contester une demande disproportionnée
Fournissez d’abord les informations légitimement disponibles, puis demandez le fondement des exigences sans lien apparent. Une réclamation structurée peut être nécessaire si le départ des délais est indûment différé. Faites-vous assister lorsque l’enjeu ou l’urgence est important.
Suivre l’expert désigné
Préparer la première visite
Transmettez une synthèse, les photos originales et les plans utiles avant le rendez-vous. Rendez accessibles toiture, vide sanitaire et réseaux en sécurité. Invitez les personnes nécessaires sans transformer la visite en réunion incontrôlable. Notez mesures et investigations annoncées.
Relire le rapport
Vérifiez que tous les désordres déclarés sont traités et que les faits correspondent à la visite. Distinguez cause, gravité, travaux réparatoires et embellissements. Signalez rapidement une erreur matérielle avec preuve ; une divergence technique demande une réponse argumentée.
Comparer l’offre aux réparations
Établir un devis miroir
Le devis reprend chaque opération retenue : accès, protection, dépose, traitement de la cause, remise en état, essais et maîtrise d’œuvre éventuelle. Comparez quantité, prix et exclusions à l’offre. Un total supérieur sans même périmètre ne permet aucune discussion utile.
Traiter les travaux induits
Une réparation peut imposer dépose de cuisine, relogement ou reprise de finition. Leur couverture dépend du contrat et de leur nécessité. Documentez le lien, la durée et les alternatives. N’ajoutez pas une amélioration choisie au coût de remise en état à l’identique.
Accepter ou contester l’indemnité
Lire la quittance
Avant signature, identifiez sinistre, désordres, montant, caractère provisionnel ou définitif et renonciations éventuelles. Une offre acceptée est payée dans le délai prévu par le texte. Conservez la date de réception et la preuve d’acceptation.
Contester avec un scénario technique
Une contestation efficace propose cause, méthode, quantité et coût, appuyés par devis ou expertise. Évitez « offre trop basse » sans détail. Vous pouvez accepter une partie non contestée si le document le permet sans renoncer au reste ; vérifiez la formulation.
Employer l’indemnité aux réparations
Choisir les intervenants
Vérifiez compétences, assurance et absence de conflit avec la cause. Le marché décrit la solution expertisée et les contrôles. L’entreprise reçoit les rapports nécessaires mais pas des données privées inutiles. Un planning intègre séchage et remise en service.
Conserver la traçabilité
Archivez devis, factures, paiements, photos et procès-verbal. L’assureur peut demander la justification de l’emploi. Le contrôle des corrections avant signature aide à ne pas clôturer sur une apparence sans essai.
Coordonner les autres assurances
Multirisque habitation
Un même événement peut endommager mobilier et ouvrage. Déclarez à chaque assureur selon son contrat, en signalant les autres dossiers. Ne demandez pas deux fois le même poste. Les assureurs organiseront leurs recours et conventions sans que le propriétaire mélange les factures.
Décennales des constructeurs
La dommages-ouvrage préfinance dans son champ, puis recherche les responsabilités. Conservez les attestations décennales et marchés pour faciliter les recours. La fiche Service-Public sur la garantie décennale rappelle les acteurs et la période.
Questions fréquentes
Peut-on ajouter un désordre après le premier envoi ?
Signalez rapidement tout dommage nouveau en précisant s’il s’agit d’une aggravation ou d’un autre sinistre. Demandez son rattachement et les références applicables. Ne modifiez pas silencieusement la liste initiale : gardez les versions et la date de chaque complément.
Faut-il attendre dix ans ?
Non. La garantie décennale dure dix ans après réception ; la déclaration intervient dès qu’un dommage de cette nature apparaît dans la période, sous réserve des règles de prise d’effet.
L’expert décide-t-il seul de l’indemnité ?
L’expert analyse et chiffre ; l’assureur notifie sa décision et son offre. L’assuré peut contester avec des éléments techniques et contractuels.
Puis-je réparer avant la visite ?
Seulement si la sécurité ou la conservation l’exige, en informant et préservant les preuves. Pour une réparation définitive non urgente, attendez les instructions.
À retenir
Retrouvez la police, qualifiez les conséquences, datez la réception et envoyez une déclaration complète avec preuve. Suivez séparément les échéances de soixante et quatre-vingt-dix jours.
À l’expertise, défendez une réparation durable de la cause et des dommages. Comparez rapport, offre et devis avant acceptation, puis contrôlez le chantier financé.
Tenez un échéancier partagé avec date de déclaration complète, visite, décision, offre, acceptation et paiement. Une alerte une semaine avant chaque terme laisse le temps d’écrire ; elle ne remplace pas l’analyse des prorogations valablement acceptées.
Après réparation, surveillez la zone dans des conditions comparables et conservez les mesures. Une récidive doit être signalée avec la référence du premier sinistre et les preuves de la reprise, sans attendre qu’elle atteigne à nouveau son niveau initial.